
Advogado bancário em Joinville para contratos, descontos e golpes no banco
Análise de contratos, descontos e operações que o cliente do banco não reconhece ou não entendeu, do empréstimo feito sem autorização ao golpe por Pix. Atendimento presencial em Joinville e online para todo o Brasil, com cada etapa explicada em linguagem simples.
Atuação em Direito Bancário
A relação com o banco também é relação de consumo, e o Código de Defesa do Consumidor se aplica às instituições financeiras. Os temas que mais chegam ao escritório estão abaixo, cada um com o que costuma estar em discussão. Se o seu caso for outro, o escritório atende toda a área de Direito Bancário: conte a situação no WhatsApp.
Empréstimos não contratados
Contrato que a pessoa não reconhece, contratação fraudulenta feita com os seus dados e descontos que começam a aparecer sem que nada tenha sido assinado. A análise parte do extrato da conta ou do benefício e da cópia do contrato que o banco afirma existir.
Descontos indevidos em aposentadoria, pensão ou salário
Parcelas de empréstimos e de outros produtos bancários descontadas direto no benefício do INSS, na pensão ou no contracheque sem que a pessoa tenha contratado. O histórico de consignações mostra o que é descontado, por qual instituição e desde quando.
Cartão de crédito consignado RMC e RCC
Problemas na contratação do cartão consignado, falta de informação clara sobre a modalidade e descontos que continuam no benefício mês após mês. É comum a pessoa acreditar que fez um empréstimo comum e descobrir depois que contratou um cartão.
Golpes e fraudes bancárias
Pix feito sob engano, golpe da falsa central de atendimento, empréstimo realizado por terceiros e transações que o cliente não reconhece. Em cada situação se analisa a responsabilidade da instituição financeira pela segurança do serviço que ela oferece.
Cobranças indevidas
Tarifas, seguros e serviços que não foram contratados, cobrança em duplicidade e débito de valores já pagos. Na cobrança indevida feita pelo banco, o Código de Defesa do Consumidor prevê a devolução em dobro do que foi pago a mais, salvo engano justificável.
Negativação indevida
Nome incluído nos cadastros de inadimplentes por dívida que não existe, que já foi quitada ou que nasceu de uma fraude. A retirada do nome negativado de forma irregular e a eventual reparação são analisadas a partir do histórico do cadastro.
Revisão de contratos bancários
Juros, encargos, tarifas e cláusulas potencialmente abusivas em empréstimos e financiamentos, comparados com a taxa média de mercado divulgada pelo Banco Central para a modalidade. No consignado, o escritório atua na revisão de empréstimo consignado e juros abusivos; empréstimo pessoal, financiamento, cartão e cheque especial seguem o mesmo método de documento e cálculo.
Renegociação de dívidas e superendividamento
Quando as parcelas de vários credores já comprometem o mínimo para viver, a repactuação das dívidas pela Lei do Superendividamento permite reunir os credores num plano de pagamento, nas hipóteses previstas na Lei 14.181/2021.
Financiamento de veículos e busca e apreensão
Análise do contrato de financiamento com alienação fiduciária, negociação com a instituição financeira e defesa na ação de busca e apreensão do veículo, em que os prazos começam a contar do cumprimento da liminar.
Bloqueio ou encerramento de conta bancária
Retenção de valores, restrição de acesso à conta ou ao aplicativo e encerramento da conta por iniciativa do banco. As normas do Banco Central exigem providências mínimas para o encerramento, entre elas a comunicação ao titular, e o destino do saldo também entra na análise.
Do primeiro contato até a decisão sobre o caso
Quatro etapas, sem etapa escondida. Você entende o que está acontecendo com o seu contrato ou com a sua conta antes de assumir qualquer compromisso de contratação.
Você conta o que aconteceu
Uma mensagem no WhatsApp com a situação em poucas linhas. Nessa primeira conversa o escritório já indica quais extratos e documentos importam para o seu caso.
Reunião dos documentos
Extrato da conta ou do benefício, histórico de consignações, contrato, faturas, comprovantes de Pix e protocolos de atendimento. A cópia do contrato pode ser pedida ao próprio banco.
Análise e caminhos possíveis
Leitura dos documentos, cálculo quando há juros ou descontos em discussão e levantamento das opções: contestação no banco, reclamação no Banco Central, Juizado Especial Cível ou ação.
Você decide e o escritório conduz
Com o cenário explicado, a decisão é de quem vive o problema. Escolhido o caminho, o escritório conduz o caso e informa cada movimentação relevante.
Quem conduz o seu caso bancário
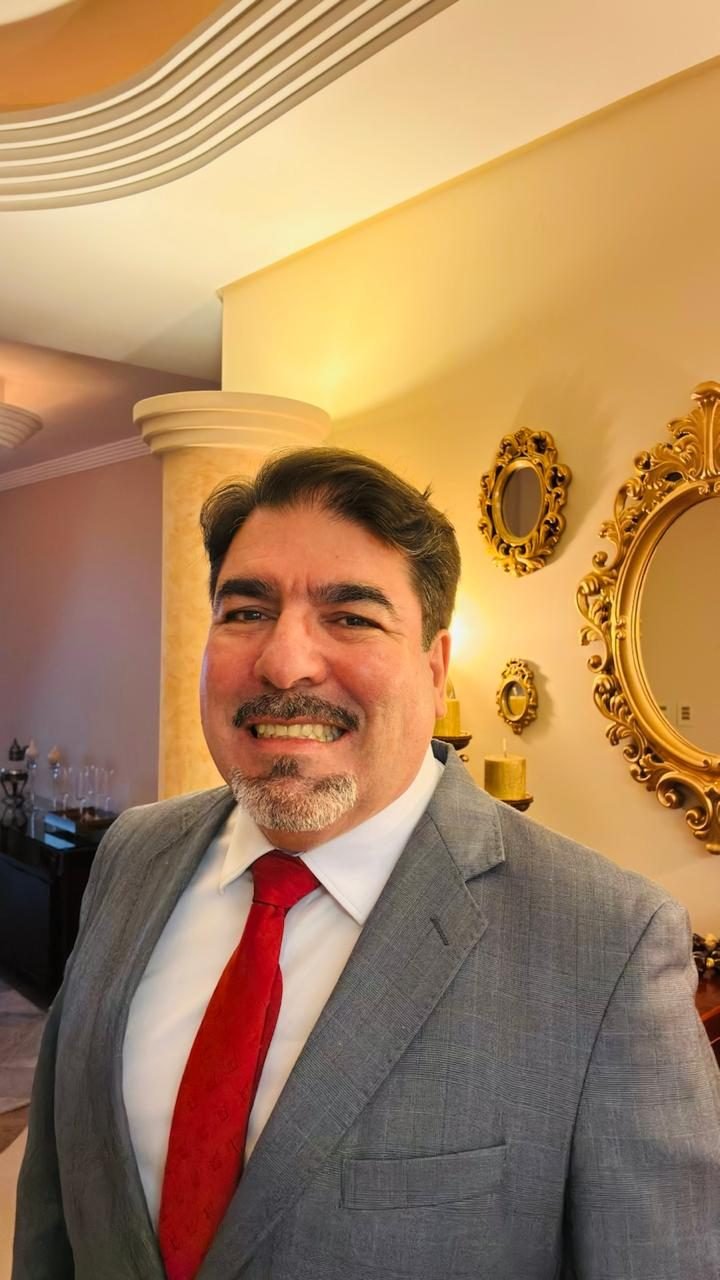
O escritório Chaves Neto Advocacia atende em Joinville e no Norte de Santa Catarina. A advocacia veio depois de uma carreira inteira no serviço público: o advogado fundador, Benevenuto Chaves Neto, é Coronel da Polícia Militar de Santa Catarina aposentado, com 37 anos de serviço e duas pós-graduações concluídas.
Muita gente chega com um extrato que não entende, um desconto que não reconhece ou depois de cair num golpe, com pressa e com medo de perder mais. A forma de trabalhar aqui é a mesma em todos os casos: explicar primeiro, decidir depois.
Sobre Direito Bancário, o que mais chega ao escritório
Respostas com a base legal citada, sem promessa de resultado e sem tabela de preço, como determina o Provimento 205/2021 da OAB.
Analisa a relação entre o cliente e o banco: contratos de empréstimo e financiamento, descontos no benefício ou no salário, tarifas, cartões, fraudes e o encerramento de contas. Como o Código de Defesa do Consumidor se aplica às instituições financeiras, entendimento da Súmula 297 do Superior Tribunal de Justiça, boa parte desse trabalho parte das regras de consumo. Na prática, o advogado reúne os documentos, confere o que foi contratado de fato e indica os caminhos possíveis, dentro e fora do Judiciário.
O artigo 101, inciso I, do Código de Defesa do Consumidor permite que o consumidor proponha a ação de responsabilidade do fornecedor no foro do próprio domicílio, o que facilita o acesso à Justiça para quem mora longe da sede do banco. Antes da ação, há caminhos administrativos, como a contestação no próprio banco, a reclamação no Banco Central e no consumidor.gov.br. A escolha da via depende do caso e é feita depois da leitura dos documentos.
A Súmula 479 do Superior Tribunal de Justiça diz que as instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias. Isso não significa ressarcimento automático em todo golpe: a análise considera como a fraude aconteceu, se houve falha na segurança do serviço e se a transação fugia do perfil do cliente. Cada caso depende dessa prova.
O banco pode decidir encerrar a conta, mas a Resolução 4.753/2019 do Conselho Monetário Nacional exige providências mínimas: comunicar ao titular a intenção de encerrar, informar o prazo para as providências, que é de até trinta dias corridos, e permitir que o cliente indique para onde vai o saldo. Encerramento sem essas etapas, ou com valores retidos sem explicação, merece análise com os comunicados e extratos em mãos.
O valor não é fixo e não pode ser anunciado como tabela de preço, por vedação do Código de Ética da OAB. Ele é combinado por escrito antes do início do trabalho e leva em conta a complexidade do caso, o tempo envolvido e os parâmetros da Tabela de Honorários da OAB/SC. Além dos honorários existem custos que não são do advogado: custas judiciais, taxas e eventual perícia. Quem não tem condições de arcar com as custas pode pedir a gratuidade da justiça, prevista no artigo 98 do Código de Processo Civil, e essa análise é feita caso a caso pelo juiz.
Não existe prazo que possa ser prometido, e a própria OAB veda essa promessa. O tempo depende da vara, do volume de provas, da necessidade de perícia contábil ou grafotécnica e dos recursos apresentados pelo banco. Alguns caminhos são mais curtos por natureza: contestação administrativa, acordo e Juizado Especial Cível para causas de menor valor. Na primeira análise o escritório explica qual desses caminhos cabe na sua situação.
O que a Súmula 479 do STJ estabelece
A Súmula 479 do Superior Tribunal de Justiça afirma que as instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias. Responder objetivamente significa que não é preciso provar culpa do banco: basta demonstrar o defeito na prestação do serviço, o dano e a ligação entre os dois. O fundamento está no artigo 14 do Código de Defesa do Consumidor, que trata da responsabilidade do fornecedor de serviços independentemente da existência de culpa, e na Súmula 297 do mesmo tribunal, que aplica o código às instituições financeiras.
Fortuito interno, culpa exclusiva e transação fora do perfil
Fortuito interno é o risco que faz parte da atividade do banco: abertura de conta com documento falso, contratação feita por terceiro com os dados do cliente, falha no sistema de autenticação, transação muito fora do perfil que passa sem nenhum bloqueio. Fortuito externo é o fato totalmente estranho à atividade, que rompe a ligação com o serviço. Há ainda a culpa exclusiva da vítima ou de terceiro, que pode afastar a responsabilidade. Por isso dois golpes parecidos podem ter análises diferentes: o que pesa é como a fraude aconteceu e o que o banco fez ou deixou de fazer.
As situações que mais chegam ao escritório
- Pix feito depois de contato de falsa central de atendimento do banco
- Empréstimo contratado por terceiro no aplicativo ou no caixa eletrônico
- Transferências em sequência, de valor alto, fora do padrão da conta
- Cartão clonado ou usado depois de comunicado o roubo ou a perda
- Conta aberta em nome da pessoa sem que ela tenha pedido
O que fazer logo depois do golpe ou do empréstimo feito por terceiro
- Avisar o banco pelos canais oficiais e anotar o número de protocolo
- No Pix, pedir ao próprio banco a abertura do Mecanismo Especial de Devolução, o MED, o quanto antes
- Registrar boletim de ocorrência com a descrição de como o golpe aconteceu
- Guardar prints de conversas, números de telefone, comprovantes e extratos
- Registrar reclamação no Banco Central se o banco não responder
Nos casos de golpe, a análise costuma passar pela pergunta sobre se o sistema do banco deveria ter identificado a operação como atípica: valor muito acima do habitual, várias transferências em poucos minutos, horário incomum, destinatário nunca usado ou um aparelho novo cadastrado pouco antes. Quando a instituição dispõe de ferramentas de segurança e operações desse tipo passam sem bloqueio nem pedido de confirmação, a discussão sobre falha na prestação do serviço ganha força. Quando a própria vítima entrega senha e código a terceiros, o banco costuma alegar culpa exclusiva, e o exame da prova fica mais detalhado. Nenhuma das duas situações tem resposta pronta: o resultado depende do conjunto do que aconteceu.
Uma variação frequente é o empréstimo feito por terceiro com os dados do cliente, às vezes com o valor creditado na própria conta e transferido logo em seguida. Nesses casos é importante registrar desde o início, por escrito, que a contratação não foi pedida, solicitar ao banco a cópia do contrato e os registros da operação, como data, canal, aparelho e localização, e evitar movimentar o valor creditado sem orientação. O histórico de consignações e os extratos mostram quando os descontos começaram, e esse material é o ponto de partida para contestar o contrato e os descontos que dele decorrem. Quanto mais cedo a contestação é registrada, mais fácil fica reconstruir a sequência dos fatos, porque registros de acesso, gravações de atendimento e dados de aparelho nem sempre ficam guardados por muito tempo.
Como o escritório analisa o caso
Como advogado bancário em Joinville, o escritório começa pela linha do tempo: quando o contato aconteceu, quais operações foram feitas, em que horário e com qual valor, e como o banco reagiu à comunicação do cliente. A partir daí se avalia se houve falha na segurança do serviço, se as transações destoavam do perfil da conta e quais pedidos cabem, administrativos ou judiciais. Não há como prometer devolução de valores nem prazo: o que se faz é organizar a prova e apresentar o caso com base na lei e na jurisprudência aplicável.
O que pode ser revisto num contrato bancário
Empréstimo pessoal, financiamento, cartão de crédito, cheque especial e consignado podem ter juros, tarifas e encargos discutidos quando há desequilíbrio relevante ou falta de informação clara na contratação. O artigo 51 do Código de Defesa do Consumidor considera nulas as cláusulas que coloquem o consumidor em desvantagem exagerada, e a Súmula 297 do Superior Tribunal de Justiça confirma que o código vale para os bancos. Revisar não é deixar de pagar: é recalcular o contrato em bases legítimas e discutir o que foi cobrado além do devido.
A taxa média de mercado e a Súmula 530
O parâmetro mais usado na revisão de juros é a taxa média de mercado divulgada pelo Banco Central para cada modalidade de crédito, na data da contratação. A Súmula 530 do Superior Tribunal de Justiça diz que, nos contratos bancários, quando não é possível comprovar a taxa de juros efetivamente contratada, seja por falta de pactuação, seja porque o contrato não foi juntado ao processo, aplica-se a taxa média de mercado divulgada pelo Banco Central para operações da mesma espécie, salvo se a taxa cobrada for mais vantajosa para o devedor. A média serve de parâmetro de comparação, e a análise considera o contrato inteiro.
Sinais de que vale ler o contrato com atenção
- Parcela que não diminui o saldo devedor mesmo depois de muitos meses
- Seguros, títulos de capitalização ou pacotes de serviço embutidos sem escolha
- Taxa muito acima da média do Banco Central para a mesma modalidade
- Encargos de atraso somados de forma desproporcional
- Dificuldade para obter a cópia completa do contrato assinado
Financiamento de veículo, cartão e cheque especial
No financiamento com alienação fiduciária, a propriedade do veículo fica com o banco até a quitação, nas regras do Decreto-Lei 911/1969. Em caso de atraso, o banco pode pedir a busca e apreensão do bem. Depois de cumprida a liminar, o artigo 3º do decreto-lei prevê o prazo de cinco dias para o pagamento da integralidade da dívida pendente, e o Superior Tribunal de Justiça definiu que esse prazo conta da execução da liminar. Por isso, quem recebe notificação de atraso num financiamento de veículo ganha tempo ao buscar orientação antes da apreensão, quando ainda há espaço para negociação e para a análise do contrato.
No cartão de crédito, o crédito rotativo e o parcelamento da fatura têm encargos próprios, e a dívida pode crescer rápido quando o pagamento mínimo vira rotina. No cheque especial acontece algo parecido, porque o limite passa a ser usado como extensão do salário. Nos dois casos a revisão segue o mesmo método: identificar a taxa efetivamente cobrada mês a mês, comparar com a média divulgada pelo Banco Central para aquela modalidade e verificar tarifas e encargos de atraso. Muitas vezes a análise mostra que vale mais reorganizar as dívidas do que discutir uma única fatura, e aí o caminho pode se aproximar da repactuação prevista na Lei do Superendividamento.
Documentos para começar a revisão
- Cópia do contrato ou da cédula de crédito bancário
- Extratos e faturas com as parcelas pagas
- Demonstrativo do saldo devedor atualizado, que pode ser pedido ao banco
- Comunicados de cobrança, notificações e propostas de acordo recebidas
Como o escritório conduz a revisão
Como advogado de direito bancário em Joinville, o escritório começa pela leitura do contrato e dos extratos, refaz o cálculo das parcelas com a taxa contratada e com a média de mercado da época e aponta o que pode ser discutido, separando o que tem base documental do que não tem. O resultado é apresentado em linguagem clara, com o impacto estimado no saldo e os riscos de cada caminho. Só depois disso se decide entre negociar com a instituição, registrar reclamação, propor acordo ou levar o caso ao Judiciário. Em contratos longos, como financiamentos de muitos anos, a planilha de evolução do saldo costuma revelar onde o custo se concentrou, e é essa planilha que dá concretude à conversa com o banco.
A revisão é um trabalho técnico, que depende de documento e de cálculo. Ela pode reduzir encargos ou mostrar que o contrato está dentro do previsto, e as duas respostas são úteis. Deixar de pagar por conta própria enquanto se discute o contrato pode gerar negativação e, no financiamento de veículo, a busca e apreensão. Por isso a decisão sobre propor uma ação vem depois do cálculo, com os riscos explicados com clareza, sem promessa de resultado.
Bloqueio não é tudo igual
Uma conta pode ficar indisponível por motivos muito diferentes. Há o bloqueio por ordem judicial, que segue as regras do processo em que foi determinado. Há a restrição feita pelo próprio banco por suspeita de fraude ou por inconsistência cadastral. E há o encerramento da conta por decisão da instituição. Cada situação tem caminho próprio, e o primeiro passo é descobrir qual delas está acontecendo, pedindo ao banco a informação por escrito e guardando o protocolo do atendimento.
Bloqueio judicial e valores que a lei protege
Quando o bloqueio vem de uma ordem judicial, ele é discutido dentro do processo em que foi determinado, e não com o banco. O artigo 833 do Código de Processo Civil considera impenhoráveis, entre outros, os salários, os vencimentos e os proventos de aposentadoria e pensão (inciso IV) e a quantia depositada em caderneta de poupança até o limite de quarenta salários-mínimos (inciso X), com exceções previstas na própria lei. Por isso, quem tem salário ou benefício bloqueado precisa reunir rapidamente os comprovantes da origem do dinheiro, como contracheque, extrato do INSS e extrato da conta, para que a natureza dos valores possa ser demonstrada no processo.
O que a Resolução CMN 4.753/2019 prevê para o encerramento
A Resolução 4.753/2019 do Conselho Monetário Nacional disciplina a abertura, a manutenção e o encerramento de contas de depósitos. Para o encerramento, o artigo 5º exige no mínimo a comunicação entre as partes da intenção de rescindir o contrato, a indicação pelo cliente do destino do saldo credor, a informação sobre o prazo para as providências relativas à rescisão, limitado a trinta dias corridos, e a comunicação posterior da data de encerramento ou dos motivos que impedem o encerramento. Encerrar a conta sem essas etapas foge do que a norma determina.
O que fazer quando a conta é bloqueada ou encerrada, sobretudo a de salário ou benefício
- Pedir ao banco, por escrito, o motivo do bloqueio ou do encerramento
- Indicar formalmente para qual conta o saldo deve ser transferido
- Guardar comunicados, e-mails, mensagens do aplicativo e extratos
- Registrar reclamação na ouvidoria do banco e no Banco Central
- Verificar se há débitos automáticos ou benefícios que caem naquela conta
O impacto de um bloqueio ou encerramento é maior quando a conta é a mesma em que cai o salário, a aposentadoria ou a pensão, ou quando há débitos automáticos de contas da casa. Nessas situações, além de pedir a explicação ao banco, vale avisar a fonte pagadora ou o INSS sobre a necessidade de mudar a conta de crédito, verificar quais pagamentos automáticos vão falhar e guardar a prova de cada prejuízo concreto causado pela restrição, como multa por atraso ou compra recusada. Esse registro é o que permite, depois, dimensionar um eventual pedido de reparação. Também ajuda anotar as datas de cada contato com o banco e o nome do canal usado, porque a sequência da comunicação é justamente o que a norma do Banco Central exige que a instituição cumpra.
Quando o caso pede atuação jurídica
Valores retidos sem explicação, encerramento sem comunicação prévia, conta usada para receber salário ou aposentadoria que fica inacessível e prejuízo concreto pela restrição são situações que merecem análise. O caminho pode ser administrativo, com a reclamação formal, ou judicial, com pedido de liberação dos valores e de reparação quando houver dano comprovado. A avaliação depende do que o banco informou e do que os documentos mostram.
Atendimento em Joinville e online
O escritório Chaves Neto Advocacia atende no Centro de Joinville e online para todo o Brasil, o que permite analisar extratos, contratos e comunicados enviados pelo WhatsApp ou por e-mail antes de qualquer reunião. O advogado fundador, Benevenuto Chaves Neto, inscrito na OAB/SC sob o número 74.959, é Coronel da Polícia Militar de Santa Catarina aposentado e trabalha explicando cada etapa em linguagem simples, para que a decisão sobre o caso seja tomada com informação. O escritório também acompanha casos de clientes de outras cidades da região, como Jaraguá do Sul, Guaramirim, São Francisco do Sul e Barra Velha, com a documentação trocada à distância.
O escritório também atende outras situações
Se o seu caso for outro, o escritório atende as áreas do Direito Bancário, do Direito do Consumidor e do Direito de Família e Sucessões por inteiro. Conte a situação no WhatsApp para entender o caminho possível.
Tem um problema com banco em Joinville?
Conte o que aconteceu em uma mensagem. O retorno explica o que a lei prevê para a sua situação e quais são os caminhos possíveis, antes de qualquer decisão. Atendimento presencial em Joinville e online para todo o Brasil.